I livelli di debito non sono mai stati così alti, e questo…
0 reactions
I livelli di debito non sono mai stati così alti, e questo dovrebbe preoccupare molti.
Condivido un articolo del sempre ottimo Seminerio su un tema che a mio avviso nessuno considera: l'enorme quantità di debito pubblico (e privato) che abbiamo raggiunto, oltre che il suo costo.
>Siamo arrivati a massimi di rendimento, pluriennali o più propriamente pluridecennali, pressoché ovunque: Stati Uniti, Giappone, Eurozona, Regno Unito. Solo la Cina resta avvolta nella sua deflazione da eccesso di capacità produttiva e i rendimenti delle sue obbligazioni segnano nuovi minimi, agevolando la grande migrazione dei risparmi privati verso l’azionario.
>La curva dei rendimenti ha in corso un movimento cosiddetto di bear steepening, che significa che i rendimenti crescono maggiormente sulle scadenze lunghe e ultra-lunghe. Anche qui, le spiegazioni o le razionalizzazioni non mancano: aumento del premio al rischio, perdita di credibilità anti-inflazionistica da parte delle banche centrali, maggior fabbisogno di finanziamento dei Tesori nazionali. E qui compare anche lo spettro della cosiddetta dominanza fiscale, cioè il primato delle esigenze di finanziamento dello Stato sulla politica monetaria. Le banche centrali si autocensurano, perdendo l’indipendenza de facto seppur non de iure. Quando non sono manifestamente assaltate dal potere politico, s’intende.
Inutile dire che la soluzione non c'è, personalmente ritengo si sia in uno scenario TINA (=there is no alternative), al quale sembra impossibile sfuggire seppure adottare opportune politiche di gestione dei risparmi e delle esposizioni azionarie (soprattutto circa le sovraesposizioni ad alcuni paesi) potrebbe aiutare a parare il colpo.
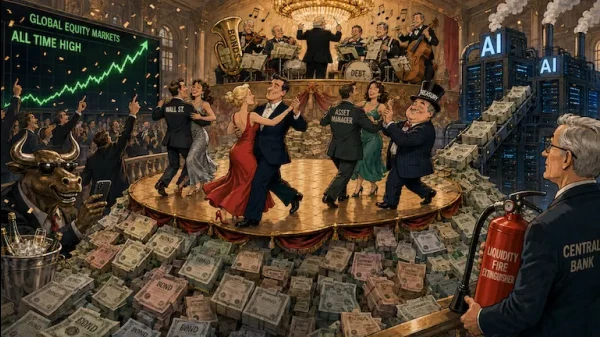
>La cosa che colpisce, in tutto ciò, è che i mercati azionari sinora si siano sostanzialmente fatti scivolare addosso questa stretta delle condizioni finanziarie. O almeno così è sembrato per buona parte di questa fase. Forse bisogna davvero annotarsi la battuta dell’ex Ceo di Citigroup, Chuck Prince, che a luglio 2007, parlando del boom dei mutui subprime, disse al Financial Times: “Finché la musica suona, devi alzarti e ballare. Stiamo ancora ballando”. Intendeva dire che le banche dovevano continuare a prendere rischi per restare competitive. Pochi mesi dopo, arrivò la resa dei conti.
#local


| 2,000 mlx | |
| 2 | |
| 0 |